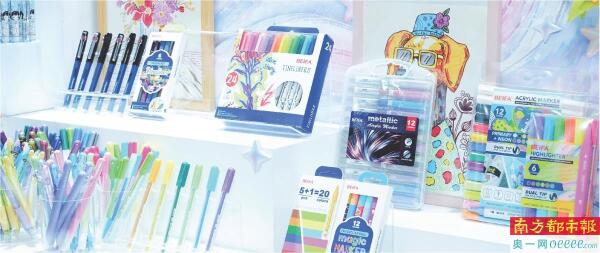
平安银行调研团队走进宁波港调研外贸企业。
深圳进入APEC会议时间。APEC“中国年”以“建设亚太共同体,促进共同繁荣”为主题,围绕开放、创新、合作三大优先领域推进合作,与中国的创新驱动发展战略不谋而合,也为外贸注入量质双升的新动能。金融如何服务外贸实体、如何让中小微企业真正参与到亚太产业链合作之中,同样是这场盛会的实践命题。
日前,平安银行调研团队走进宁波港。去年宁波外贸总额达1.46万亿元,有进出口实绩企业3.15万家,其中民营企业占比近八成。在这片外贸沃土上,平安银行以综合金融一体化打法,试图回答一个关键问题:当外贸主力军日益小微化、轻资产化、供应链化,银行能否真正“读懂”出海企业的信用与数据,为“稳外贸”注入实实在在的金融动能,实现“笔尖上的全球化与订单里的轻出海”?
一支笔的全球化
链主信用如何穿透上下游
贝发集团是“中国制造”的一张出海名片。这家国家制造业单项冠军企业总部位于宁波,是国内文具文创行业龙头,销往全球近200个国家和地区,曾为北京奥运会、冬奥会及APEC会议、G20峰会提供定制文具。记者注意到,贝发此前曾牵头国家科技部课题,攻克圆珠笔笔头、笔头线材、墨水等“卡脖子”关键技术,实现了精密笔头材料国产化。
贝发集团副总裁邱博京表示,贝发确立了“一支笔(深耕制笔制造)、一条链(文创产业供应链撬动上下游企业协同出海)、一个平台(打通对接海外零售市场)”的战略,以中国研发+全球制造构建文具文创供应链平台。目前在海外拥有越南生产基地,并布局尼日利亚、埃及轻工产业综合体。
但是,当贝发从传统出口走向自主品牌和全球化布局,其金融需求发生了本质变化:不再是一笔订单的融资,而是“总部+海外主体+上游供应商”三层交织的复合需求。正如公司负责人所说,目前自主生产占比下降,供应链占比提升,自有品牌在共建“一带一路”国家与地区提升到70%以上。
然而,一支笔“链”动全球并不容易。因此,平安银行的切入路径颇具耐心:先做账户和结算,再围绕核心企业做综合授信,最后沿链向上游延伸。目前,平安银行对贝发集团对公综合授信额度2亿元,主要通过“付融通”供应链金融模式出账,已帮助64户供应商获得融资。
这64户供应商的故事,才是“笔尖上的全球化”幕后的关键要素。据记者观察,贝发的上游配套企业大多是轻资产中小制造企业,订单充足、业务稳定,但结算有周期、缺抵押物,传统信贷很难触达。平安银行的选择路径是:凭贝发的强信用,将供应商在真实贸易项下的应收款项转化为可提前使用的资金。该行客户经理坦言,“贸易背景真实比有没有厂房更重要”。
更值得关注的是风控逻辑的转变。传统供应链金融往往需要核心企业提供供应商名单或进行担保,贝发模式则依托真实贸易,历史供货关系和交易凭证,围绕核心企业信用,让中小供应商分享产业链的信用红利,配合意愿自然提高。供应商拿到融资后,平安银行顺势承接其收汇结算、外币资金管理、汇率避险,让企业从“来借钱”变成“把主要结算放在这里”。这一闭环设计,使金融服务从单点授信扩展为链条服务。
置身于APEC“开放、创新、合作”的语境下,平安银行展示了一种可复制的“大链带小链”路径:链主企业的产业信用和真实交易数据成为纽带,金融活水沿供应链自然流淌至最末端的中小微制造企业。当贝发的越南工厂、尼日利亚产业综合体持续拓展,其身后数十家供应商“抱团出海”之路,也因此多了一重金融支撑。
一张订单的轻出海
数据如何替代抵押物
如果说贝发代表的是“品牌出海”的厚重与远见,那么跃高贸易则呈现了“贸易出海”的轻盈与脆弱。这是一家中小微外贸企业,主营文具、体育用品出口,同步拓展创意礼品、益智玩具等品类,不自建厂房,模式是“海外接单、国内备货、整合组货出口”,属于宁波典型的外贸工贸采销型企业。
跃高贸易最近刚升级新经营场所,又频频接到意大利、美国、日本等国的大额订单。但这家企业的负责人却“压力山大”:一方面是“时间错配,账期压顶”国内采购需预付或短账期付款,海外客户回款却有30至90天账期,垫付资金期间现金流承压;另一方面是“存货压力,旺季之难”,文具、玩具出口季节性明显,圣诞季、开学季前需大量备货,存货占款与不敢不备货的矛盾几乎无解。对于这类小微工贸企业,“短、小、频、急”不是抽象概括,而是每一张订单背后极其具体的痛点和缺口。
“像这样采用‘海外接单、国内备货’模式的企业不在少数,它们面临的币种错配、时间错配、存货压力等资金难题,需要金融机构提供更加精准、灵活的解决方案。”平安银行宁波分行行长助理王大海如是把脉。记者了解到,平安银行与跃高的合作同样遵循“先看懂、再放款”的逻辑,“以数据换抵押”,把外贸企业的贸易数据真正读懂:双方结算业务合作多年,客户经理先摸清经营逻辑,再根据备货资金需求叠加服务。
2026年,跃高通过“橙业贷”外贸专项方案获批500万元信用授信,已提款用于临时周转。没有抵押物,没有担保,授信依据是持续稳定的出口报关数据、收汇流水和真实订单。
这背后是授信逻辑的根本性翻转。传统信贷问“你有什么资产”,平安银行问的是“你的生意真不真、稳不稳”。报关数据、税务发票、工商司法信息、交易关系数据四类交叉验证,单看任何一类都可能失真,交叉起来造假成本极高。跃高负责人对此的感受直白而真切:“额度高、利率合适、放款快,还支持随借随还。旺季前随时提款备货,回款后马上还款,用款成本大大降低。”
唯有读懂外贸企业的信用数据,金融活水才能源源不断流向中小微出海一线。这回应了一个长期困扰普惠金融的质疑:扩面与风控能否兼得?这家银行的答案是,当报关、税务、收汇数据真正打通,企业经营状况清晰可验证,“敢贷”便不再依赖胆量,而是依赖能力。在宁波,像跃高这样的企业数以万计,它们不需要厂房抵押,需要的是银行有能力读懂它们的贸易。
透视宁波港窗口
“一域一策”背后的稳外贸担当
作为全国重要的外贸枢纽城市,去年宁波舟山港货物吞吐量位居全国港口第一。这片外贸热土聚集了大量外贸企业,产生了大量的跨境金融服务需求,也构成“龙头+中小微”的完整样本。从“一支笔链动全球”到“一张单轻装出海”,彰显了平安银行在这座外贸出口型城市的金融“方法论”,也是该行“一域一策”的生动实践。
近年来,平安银行总行施行“一域一策”,核心是拒绝全国一套产品一刀切。落到宁波,便是外贸客群专项方案。把贝发和跃高放在一起看,才能更好理解其“一域一策”的深意。相关人士阐释,宁波外贸客群有三个鲜明特征:工贸一体制造企业与纯贸易型小微并存;业务链条与港口报关、物流、收汇深度绑定;中小微主体数量庞大,资金需求短小频急。基于此,平安银行跳出传统授信逻辑,依托报关单、出口收汇、订单数据建立授信模型,将信贷、结算、避险打包为一体化方案,专门适配宁波港口外贸生态。
一座城市的港口能级决定外贸的厚度。实际上,与深圳一样,宁波同样是中国稳外贸的一个重要观察窗口。宁波舟山港2025年货物吞吐量突破14亿吨,连续17年全球第一,集装箱吞吐量超4300万标准箱。港口的能级决定了宁波外贸的厚度,也决定了金融服务的颗粒度必须足够细。平安银行的差异化优势不在于单点产品的利率或额度,而在于“融资+结算+避险+资金管理”的一揽子闭环。企业不必在多家机构之间辗转,一个端口便可解决全链条需求。
作为深圳总部金融机构,平安银行的这种打法与APEC中国年“开放、创新、合作”的三大优先领域形成呼应。开放,体现在金融服务不因企业规模小而设限,中小微外贸企业同样能获得跨境结算与避险服务;创新,体现在用数据替代抵押、用模型替代人工、用线上化替代柜台;合作,体现在银行与链主、与港口生态、与外贸企业之间形成的多赢关系。
从更宏观视野来看,外贸稳规模、优结构是国家稳经济的重要支撑之一。2025年民营企业占我国外贸总值比重已升至57.3%。这支庞大的队伍,是中国参与亚太供应链合作的毛细血管。毛细血管不通,宏观的贸易数据便缺乏韧性。平安银行的实践表明,普惠外贸金融的堵点往往不在资金供给不足,而在于银行能否看懂轻资产企业的经营实质。当报关单、收汇流水、发票数据被转化为可验证的信用,金融活水才能真正滴灌到小微普惠产业链的末梢。
来自平安银行三季报显示,截至9月末,普惠型小微企业贷款户数85.94万户,普惠型小微企业贷款余额4693.60亿元。
金融活水向海而生,支持外贸发展大盘,正是平安银行做好普惠金融大文章、支持实体发展、助力企业出海的重要实践,也为“建设亚太共同体”写下朴素的注脚。
采写:南都记者 卢亮 受访者供图